|
VEILLE SUR LES DROITS DES INVESTISSEURS
Des informations utiles, un soutien fiable.
2026 octobre
| | |
Les marchés de prédiction : à qui profite cette innovation et quel en est le coût?
L’intérêt du secteur pour les marchés de prédiction ne cesse de croître. En août, Wealthsimple a publié un livre blanc dans lequel il recommande un accès plus large aux contrats liés à des événements. Plus récemment encore, VerdX a déposé une demande pour devenir courtier en placement à exécution d’ordres seulement (OEO), ne négociant que des contrats sur les marchés de prédiction. Les organismes de réglementation devraient examiner cet intérêt avec soin, mais celui-ci ne devrait pas déterminer l’issue du dossier.
Le véritable enjeu n’est pas de savoir si les marchés de prédiction sont innovants, si certains investisseurs américains les adoptent ou quels produits ont les faveurs des organismes de réglementation. Il s’agit plutôt de déterminer si leur offre par l’intermédiaire de canaux de placement réglementés est compatible avec la protection des investisseurs, ainsi qu'avec des marchés financiers équitables, efficaces et dynamiques, et si les risques peuvent être gérés de manière adéquate.
Les partisans de ces produits en soulignent les avantages potentiels, notamment en matière de prévision et de couverture. Les organismes de réglementation devraient peser ces avantages par rapport aux risques pour les investisseurs particuliers, l’intégrité du marché et le cadre réglementaire. Les contrats liés à pratiquement n’importe quel événement du monde réel pourraient nécessiter la mise en place de nouveaux systèmes coûteux pour surveiller les transactions, détecter les manipulations et lutter contre l’utilisation abusive d'informations non publiques. Les organismes de réglementation doivent déterminer si une surveillance efficace est réalisable, qui la financerait, et si les exigences réglementaires seraient proportionnelles au rôle de ces produits sur le marché.
Pour les investisseurs particuliers, il ne s'agit pas d'un débat abstrait sur la classification réglementaire. Les produits qui proposent des paris sous couvert d'investissement pourraient encourager la spéculation à court terme par l’entremise des mêmes plateformes que celles utilisées par les Canadiens pour épargner en vue de la retraite, des études et d'autres objectifs à long terme. Les conséquences pourraient être particulièrement graves pour les investisseurs dont l’épargne est limitée ou qui ont une faible capacité à absorber les pertes.
La prudence n’est pas synonyme de résistance à l’innovation. Proposer des produits s’apparentant à des jeux de hasard par l’entremise des plateformes d’investissement grand public pourrait exposer davantage de Canadiens à des pertes qu’ils ne sont pas prêts à assumer. Cela soulève également une question politique plus large : le fait de rendre la spéculation sur des événements à court terme plus accessible par le biais de canaux d’investissement pourrait-il détourner des épargnes déjà limitées d’investissements qui financent les entreprises canadiennes, soutiennent l’emploi et contribuent à la croissance économique?
Le livre blanc de FAIR Canada, intitulé Les marchés de prédiction au Canada : Définir la ligne réglementaire, souligne que la forme juridique n’est que le point de départ de la discussion. Les organismes de réglementation doivent également examiner le fonctionnement concret de ces produits, les risques qu’ils engendrent et l'efficacité du cadre réglementaire des valeurs mobilières pour y remédier. Tant que ces questions n’auront pas trouvé de réponse, il serait prématuré d’élargir l’accès des particuliers à ces produits par le biais de canaux d’investissement réglementés.
JP Bureaud, PDG, FAIR Canada
| | DÉFENSE DES DROITS EN ACTION | | |
Un pouvoir contraignant pour l’OSBI : pourquoi les arguments contre cette mesure ne tiennent pas la route
Alors que les gouvernements et les organismes de réglementation s’apprêtent à accorder un pouvoir contraignant à l’Ombudsman des services bancaires et d’investissement (OSBI), des voix du secteur ont commencé à agiter le spectre d’une hausse des coûts et d’un accès réduit aux conseils et aux produits pour les petits investisseurs.
Cet argument risque de placer les décideurs devant un faux dilemme : une réparation efficace ou l’accès à des conseils. Le pouvoir de décision exécutoire peut entraîner des coûts de mise en œuvre et de conformité, et les entreprises dont les clients obtiennent gain de cause pour un plus grand nombre de réclamations peuvent faire à des coûts d’indemnisation plus élevés. Cependant, aucune preuve spécifique au caractère exécutoire ne démontre que ces coûts seraient suffisamment importants pour faire grimper le prix des services de conseil ou creuser l’écart en la matière. Les mises en garde spéculatives, non étayées par des preuves ou des propositions constructives, ne font pas avancer le débat; leur effet concret est d'entraver la réforme et de préserver un système qui peut priver les investisseurs d'un recours significatif.
Le statu quo engendre des coûts réels pour les investisseurs. Lorsqu’une entreprise refuse de suivre une recommandation de l’OSBI, un investisseur peut se retrouver contraint d'accepter un règlement inférieur, d'abandonner sa réclamation ou d'engager des poursuites judiciaires. Rendre les décisions de l’OSBI exécutoires inciterait davantage les entreprises à régler de manière équitable et rapide les plaintes légitimes.
Les investisseurs ne devraient pas avoir à se contenter d’une indemnisation inférieure à celle recommandée par l’OSBI, simplement parce qu’ils n’ont pas les moyens d’engager des poursuites judiciaires. Le Canada peut offrir un accès à des conseils, à des marchés concurrentiels et à des recours exécutoires, et un système financier qui sert les intérêts des investisseurs devrait proposer ces trois éléments
| |
Faire en sorte que le système bancaire ouvert profite aux consommateurs
FAIR Canada a récemment soumis ses commentaires sur le projet de cadre bancaire axé sur le consommateur au Canada. Nous soutenons les efforts visant à donner aux Canadiens un plus grand contrôle sur leurs données financières et à remplacer les pratiques risquées, telles que le moissonnage d’écran par un partage de données plus sûr et mieux sécurisé.
Parallèlement, ce cadre doit être conçu en tenant compte du point de vue des consommateurs. Les organismes de réglementation fédéraux et provinciaux devraient collaborer pour que les Canadiens bénéficient d’une expérience cohérente et fluide, peu importe l'organisme qui supervise un produit ou un service financier donné. Les processus de traitement des plaintes doivent également être coordonnés afin que les consommateurs n’aient pas à composer avec des lacunes, des chevauchements ou des incertitudes en cas de problème. Le succès des services bancaires axés sur le consommateur ne devrait pas seulement se mesurer à l’innovation qu’ils permettent, mais aussi à leur capacité à offrir aux consommateurs des services financiers plus sûrs, plus transparents et plus utiles.
| | |
ÉVOLUTIONS RÉGLEMENTAIRES
| | |
Le Canada peut-il s’inspirer de la stratégie de l’Union européenne en matière d’investissement de détail?
La stratégie de l’Union européenne en matière d’investissement de détail (RIS) est sur le point d’être définitivement adoptée. Deux aspects méritent une attention particulière au Canada : l’accent mis sur le rapport qualité-prix des produits d’investissement, d'une part, et les efforts visant à renforcer la responsabilisation des entreprises qui font appel à des influenceurs financiers, ou « finfluenceurs », pour promouvoir des investissements, d'autre part.
La RIS obligerait les entreprises à évaluer les coûts, les frais, le rendement et les autres avantages des produits, notamment en les comparant à des produits similaires. Des repères de surveillance joueraient un rôle dans certaines parties du cadre réglementaire et permettraient aux organismes de réglementation d'identifier les produits nécessitant un examen plus approfondi. L’objectif n’est pas seulement de rendre les frais plus visibles, mais aussi d'exiger des entreprises qu’elles déterminent si les investisseurs tirent une valeur raisonnable des produits qu’elles fabriquent ou distribuent.
Les organismes de réglementation canadiens ont amélioré la transparence des coûts et exigent que ceux-ci soient pris en compte lors des évaluations de l'adéquation. Ces mesures ne constituent toutefois pas une évaluation du rapport qualité-prix. L’adéquation consiste à déterminer si un produit convient à un client particulier, en tenant compte de sa situation et des solutions de rechange raisonnablement disponibles. Le rapport qualité-prix, lui, consiste à déterminer si les coûts du produit sont justifiés par son rendement, les services offerts et les autres avantages qu’il procure. Une autre question se pose : qui prend cette décision? La divulgation laisse aux investisseurs le soin d’évaluer eux-mêmes la valeur, tandis qu’une approche axée sur le rapport qualité-prix imposerait aux entreprises une responsabilité plus claire en matière d'évaluation de la valeur lors de la conception, de l’approbation et de l’examen des produits.
La RIS exigerait également que les entreprises qui font appel à des « finfluenceurs » concluent des contrats écrits avec ces derniers et supervisent leurs activités promotionnelles. Cette mesure reconnaît que les entreprises profitent de la promotion de leurs produits par des personnalités en ligne et qu'elles ne devraient pas pouvoir se désolidariser des promotions trompeuses ou non conformes. Des obligations de surveillance claires pourraient également contribuer à garantir une application uniforme des normes publicitaires, aussi bien dans les médias traditionnels que sur les réseaux sociaux.
Au Canada, les lois en vigueur sur les valeurs mobilières — notamment en matière d’inscription, de divulgation et de commercialisation — s’appliquent aux « finfluenceurs » et aux entreprises qui collaborent avec eux. La RIS irait plus loin en exigeant expressément la conclusion de contrats écrits et la mise en place d'un mécanisme de surveillance lorsque les entreprises font appel à des « finfluenceurs » à des fins de commercialisation. Le Canada ne dispose pas actuellement d'un ensemble équivalent d'exigences spécifiques aux « finfluenceurs » à l'échelle nationale.
Le Canada n’a pas besoin de reproduire le régime de l’UE. Toutefois, alors que le pays examine les moyens de renforcer la protection des investisseurs, la RIS contient des propositions qui méritent d’être prises en considération.
| |
Une décision de la Cour de la Colombie-Britannique. met en lumière les risques liés aux conventions de compte
La Cour suprême de la Colombie-Britannique a rejeté la plainte d’une investisseuse (en anglais seulement) contre Scotia Capital Inc. concernant des transactions présumées non autorisées effectuées sur un compte Scotia iTRADE. La Cour a conclu que l’investisseuse n’avait pas signalé ces transactions à la société dans le délai prévu par sa convention de compte.
La Cour a déterminé que la convention imposait à l'investisseuse de signaler toute transaction non autorisée à la société, ce qu'elle n'a pas fait dans la période de 30 jours prévue par le contrat. La Cour a également rejeté les allégations selon lesquelles la société aurait dû expliquer les risques liés à ces transactions, évaluer leur adéquation pour la cliente ou obtenir son consentement éclairé. Elle a estimé qu’un courtier à escomptes ne fournissait pas de conseils en placement ni d’évaluations de l’adéquation des produits pour ses clients. Par conséquent, la plainte a été rejetée.
Pour les investisseurs, cette affaire rappelle combien il est important de lire attentivement, de conserver et de bien comprendre les conditions générales, les modalités et les documents d’information avant d’ouvrir un compte. Ils devraient porter une attention particulière à toute disposition exigeant le signalement rapide de toute transaction non autorisée présumée.
Cette affaire soulève également des questions plus générales quant à l’efficacité pratique de la divulgation d’informations à l’intention des investisseurs autonomes. Bien que le tribunal ait appliqué la convention de compte telle qu’elle était rédigée, les décideurs politiques et les participants au marché pourraient vouloir examiner si les dispositions importantes, telles que les délais pour signaler les transactions non autorisées et les responsabilités connexes des investisseurs en vertu desdites conventions, sont clairement divulguées et expliquées dans un langage que les investisseurs ordinaires peuvent facilement comprendre. Selon FAIR Canada, cette affaire souligne l’importance d’aider les investisseurs à comprendre les conséquences pratiques des dispositions clés des conventions de compte avant que des problèmes ne surviennent.
| |
Le règlement d’une action collective concernant la violation de données de l'OCRI progresse
En août 2025, l’Organisme canadien de réglementation des investissements (OCRI) a détecté une faille de cybersécurité qui a compromis les renseignements personnels d’environ 750 000 investisseurs canadiens. L’OCRI a envoyé des lettres de notification aux investisseurs concernés pour les informer que certaines de leurs données personnelles avaient été exposés lors de cet incident.
La Cour supérieure du Québec a autorisé une action collective afin de faciliter un règlement national proposé pour les Canadiens touchés par cette brèche. L’OCRI a accepté le règlement proposé sans reconnaître sa responsabilité. Lors d’une audience prévue le 14 janvier 2027, la Cour examinera s’il y a lieu d’approuver le règlement.
Les investisseurs concernés sont invités à suivre de près la suite des événements. L’avis relatif au règlement proposé devra être publié au plus tard le 10 novembre 2026. Il fournira des informations importantes concernant le règlement et les droits des investisseurs. Les investisseurs auront jusqu’au 15 décembre 2026 pour se retirer de ce règlement. Ceux qui ne se retireront pas seront liés par le règlement s'il est approuvé.
FAIR Canada encourage les investisseurs concernés à examiner attentivement l’avis dès sa publication et à évaluer ce que le règlement proposé signifie pour eux.
| | | |
Mois de l’éducation des investisseurs et Semaine mondiale des investisseurs :
Repérez les arnaques avant d’investir
Octobre est le Mois de l’éducation des investisseurs au Canada, et la Semaine mondiale des investisseurs s’est déroulée du 5 au 11 octobre. Il s'agit d'une initiative mondiale visant à renforcer la sensibilisation et la protection des investisseurs. Les thèmes principaux de cette année étaient la résilience des investisseurs, la manipulation numérique et la sensibilisation aux fraudes, reflétant l’évolution des risques auxquels les investisseurs sont confrontés à mesure que de plus en plus d’informations financières et d’occasions d’investissement se trouvent en ligne.
À l’occasion du Mois de l'éducation des investisseurs, les Autorités canadiennes en valeurs mobilières encouragent les Canadiens à se concentrer sur leurs objectifs financiers à long terme, à évaluer de manière critique les informations trouvées en ligne et à prendre des mesures pour se protéger contre la fraude en matière de placement. Il s'agit notamment de vérifier l'inscription d'une personne ou d'une entreprise avant d'investir, de faire preuve de prudence face aux offres de placement non sollicitées et de reconnaître que les promesses de rendements élevés assorties d'un risque faible, voire nul, constituent un signe avant-coureur fréquent de fraude.
Il existe plusieurs ressources auxquelles les investisseurs peuvent avoir recours pour mettre ces leçons en pratique :
-
Apprenez à reconnaître les signes des arnaques sentimentales : Les ressources de la Semaine mondiale de l’investisseur expliquent comment ces arnaques de plus en plus sophistiquées peuvent débuter par l’entremise des médias sociaux, des applications de rencontre, de groupes en ligne ou d’un message inattendu, avant que la confiance ne soit exploitée pour proposer une occasion de placement frauduleuse.
L’éducation des investisseurs est un élément essentiel de leur protection. Prendre le temps de vérifier l’identité de votre interlocuteur, remettre en question les promesses d’investissement et recourir à des sources fiables peut vous aider à prendre des décisions plus éclairées et à repérer les fraudes potentielles avant de compromettre votre argent.
Découvrez les outils et les ressources destinés aux investisseurs proposés par les ACVM.
En savoir plus sur la Semaine mondiale des investisseurs et les fraudes sentimentales.
| |
Que signifie réellement le terme « conseiller financier » ?
La Commission des services financiers et des services aux consommateurs du Nouveau-Brunswick (FCNB) a produit des ressources pour expliquer aux Néo-Brunswickois les différences entre les planificateurs et les conseillers financiers. Vous pouvez consulter ces documents ici.
Malheureusement, les exigences imposées aux conseillers financiers dans le cadre réglementaire de la FCNB ne correspondent pas aux attentes des Canadiens. En 2023, FAIR Canada a publié les résultats d’un sondage mené auprès d’investisseurs (en anglais seulement). Ceux-ci révèlent que plus de 90 % des investisseurs canadiens estiment qu’un conseiller financier devrait maîtriser tous les domaines essentiels des finances personnelles, et que plus de la moitié d’entre eux en sont fermement convaincus. Or, le cadre de protection des titres professionnels du Nouveau-Brunswick ne répond pas à cette attente. En effet, comme l’indique le document d’information de la FCNB, un conseiller financier est uniquement tenu « de posséder une expertise dans au moins un produit de placement, comme les fonds communs de placement, les fonds négociés en bourse (FNB) ou les actions ».
Cela signifie qu’une personne utilisant ce titre peut avoir une expertise et une autorisation limitées à des produits particuliers, tels que les fonds communs de placement ou les assurances. Les investisseurs ne doivent pas présumer que ce titre à lui seul signifie que la personne est en mesure de les conseiller sur l’ensemble de leurs besoins financiers ou sur l'ensemble des produits disponibles. Ils doivent demander quelles sont les qualifications et les autorisations du conseiller, comment il est rémunéré et s'il est limité à certains produits ou fournisseurs.
Lorsque vous avez recours à un conseiller financier, il est essentiel de comprendre quels services et conseils il peut ou ne peut pas vous fournir. Posez toujours des questions telles que les suivantes :
· Quels produits êtes-vous autorisé à vendre?
· Quels services et conseils êtes-vous admissible à fournir?
· Quelle est votre formation?
· Quelles normes de conduite êtes-vous tenu de respecter?
· Comment puis-je déposer une plainte concernant votre conduite?
· À qui puis-je m’adresser pour le faire?
· Comment êtes-vous rémunéré?
| | |
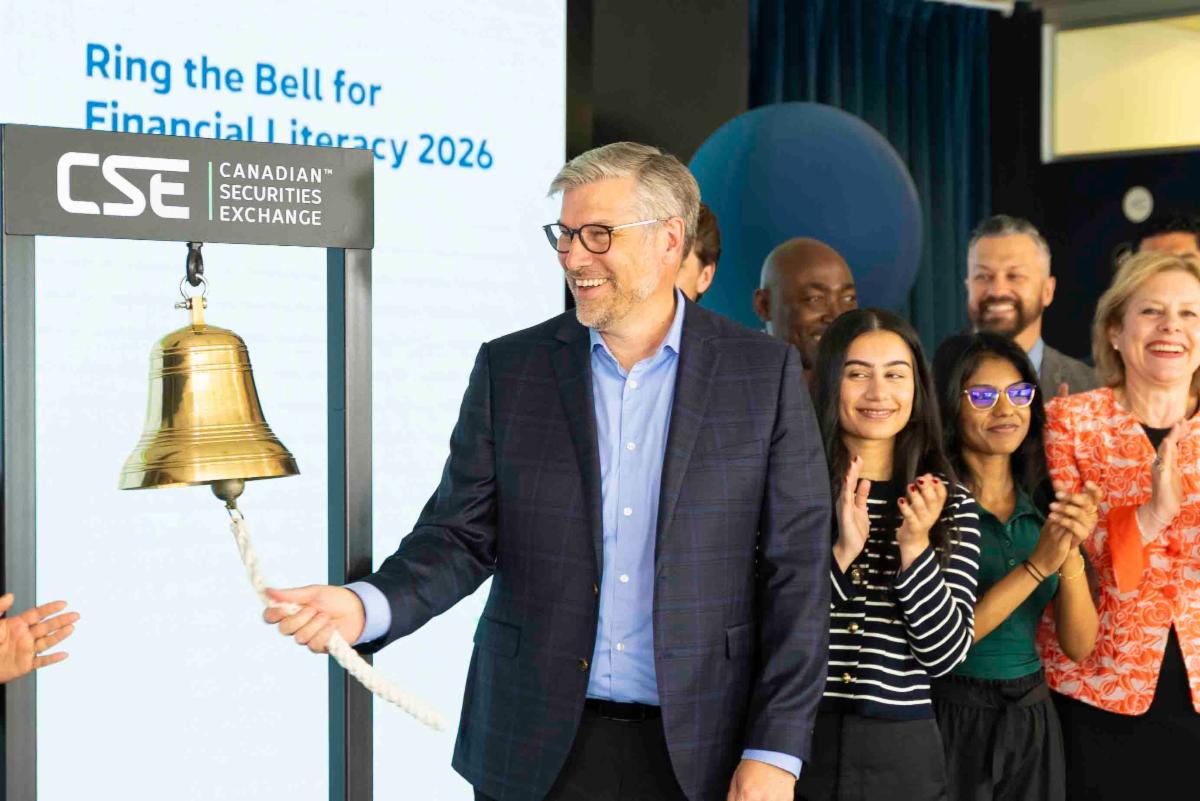
Ringing the Bell for Financial Literacy
Ce mois-ci, nous sommes fiers de nous être joints à la Bourse des valeurs canadiennes (CSE) à l’occasion de la Semaine mondiale des investisseurs et de l’initiative « Ring the Bell for Financial Literacy » de la Fédération mondiale des bourses.
Les thèmes mis en lumière cette année – la résilience des investisseurs, la manipulation numérique et la sensibilisation aux fraudes – ne pourraient pas être plus opportuns. Alors que les Canadiens sont confrontés à des difficultés financières croissantes, les fraudeurs utilisent des méthodes de plus en plus sophistiquées, à l’aide de l’intelligence artificielle, des hypertrucages et de fausses opportunités d'investissement, pour cibler les investisseurs. La Semaine mondiale de l’investisseur offre aux Canadiens l’occasion d’accéder à des outils, à des informations et à des ressources fournis par leurs commissions locales des valeurs mobilières et par FAIR Canada. Ces outils, informations et ressources peuvent les aider à renforcer leur résilience financière, à reconnaître les signes avant-coureurs de la fraude et à mieux se protéger contre les arnaques.
| | Nous Aimerions Avoir Votre Avis! | | |
Avez-vous des commentaires à formuler au sujet de notre infolettre ou des suggestions de sujets que vous aimeriez que nous abordions? Vos commentaires sont précieux et nous aideront à améliorer le contenu de notre infolettre pour nos fidèles abonnés comme vous. Merci de nous faire parvenir vos commentaires et/ou suggestions par courriel à info@faircanada.ca
| | | | |