|
VEILLE SUR LES DROITS DES INVESTISSEURS
Des informations utiles, un soutien fiable.
Septembre 2026
| | |
L’OCRI à la recherche d’un chef de la direction: Un moment décisif pour la protection des investisseurs
L’Organisme canadien de réglementation des investissements (OCRI) est à la recherche de son prochain président et chef de la direction, et ceci survient à un moment crucial pour les investisseurs et les marchés financiers canadiens. Alors qu’Andrew Kriegler s’apprête à quitter ses fonctions après avoir dirigé l’OCRI durant ses premières années d’existence, le prochain dirigeant héritera d’un organisme unifié et mieux positionné qu’à sa création. Sous la direction d'Kriegler, l’OCRI a mis en place un cadre national unique d’autoréglementation, a fait progresser les initiatives d’harmonisation et de modernisation des règles, et a favorisé un traitement plus uniforme des investisseurs partout au pays.
Andrew et moi avons partagé de nombreuses discussions franches sur des questions touchant les investisseurs et les marchés financiers, et j’ai toujours apprécié sa volonté d’examiner des points de vue différents. La protection des investisseurs est optimale lorsque la direction de l’OCRI reste ouverte à différentes opinions, et il sera essentiel de préserver cette ouverture pour garantir la réussite future de l’OCRI.
Le travail d’Andrew jette des bases solides pour la prochaine étape de l'OCRI. Placer l’expérience des investisseurs au cœur des décisions de l’OCRI sera le principal défi du prochain chef de la direction. Pour les investisseurs, le véritable défi sera de transformer les réalisations de l’organisme en avantages concrets : de meilleurs conseils, des produits mieux adaptés et une protection efficace en cas d’incidents. Les fondations étant désormais en place, l’accent pourra être de plus en plus mis sur la garantie que les investisseurs tirent pleinement parti de ces avantages.
Le prochain chef de la direction devrait se poser une question essentielle chaque fois que l’OCRI envisage une nouvelle politique ou un nouveau règlement : en quoi cela améliorera-t-il l’expérience des investisseurs canadiens? Pour y répondre, il faut comprendre les réalités concrètes auxquelles sont confrontés les investisseurs et les participants au marché. Il devra également être prêt à intervenir lorsque les innovations et les pratiques du secteur engendrent des risques inutiles ou causent des préjudices. Enfin, il devra reconnaître que la protection des investisseurs, l’intégrité du marché et la confiance dans les marchés financiers canadiens sont étroitement liés.
Le succès futur de l’OCRI dépendra de sa capacité à s’acquitter efficacement de son mandat, et non pas de l’élargissement de l’organisme. En s’appuyant sur les réalisations de M. Kriegler, le prochain chef de la direction devra veiller à ce que le travail de l’OCRI se traduise par de meilleurs résultats pour les investisseurs. L’objectif n’est pas de refondre l’organisation, mais de garantir qu’elle offre les avantages promis aux investisseurs canadiens.
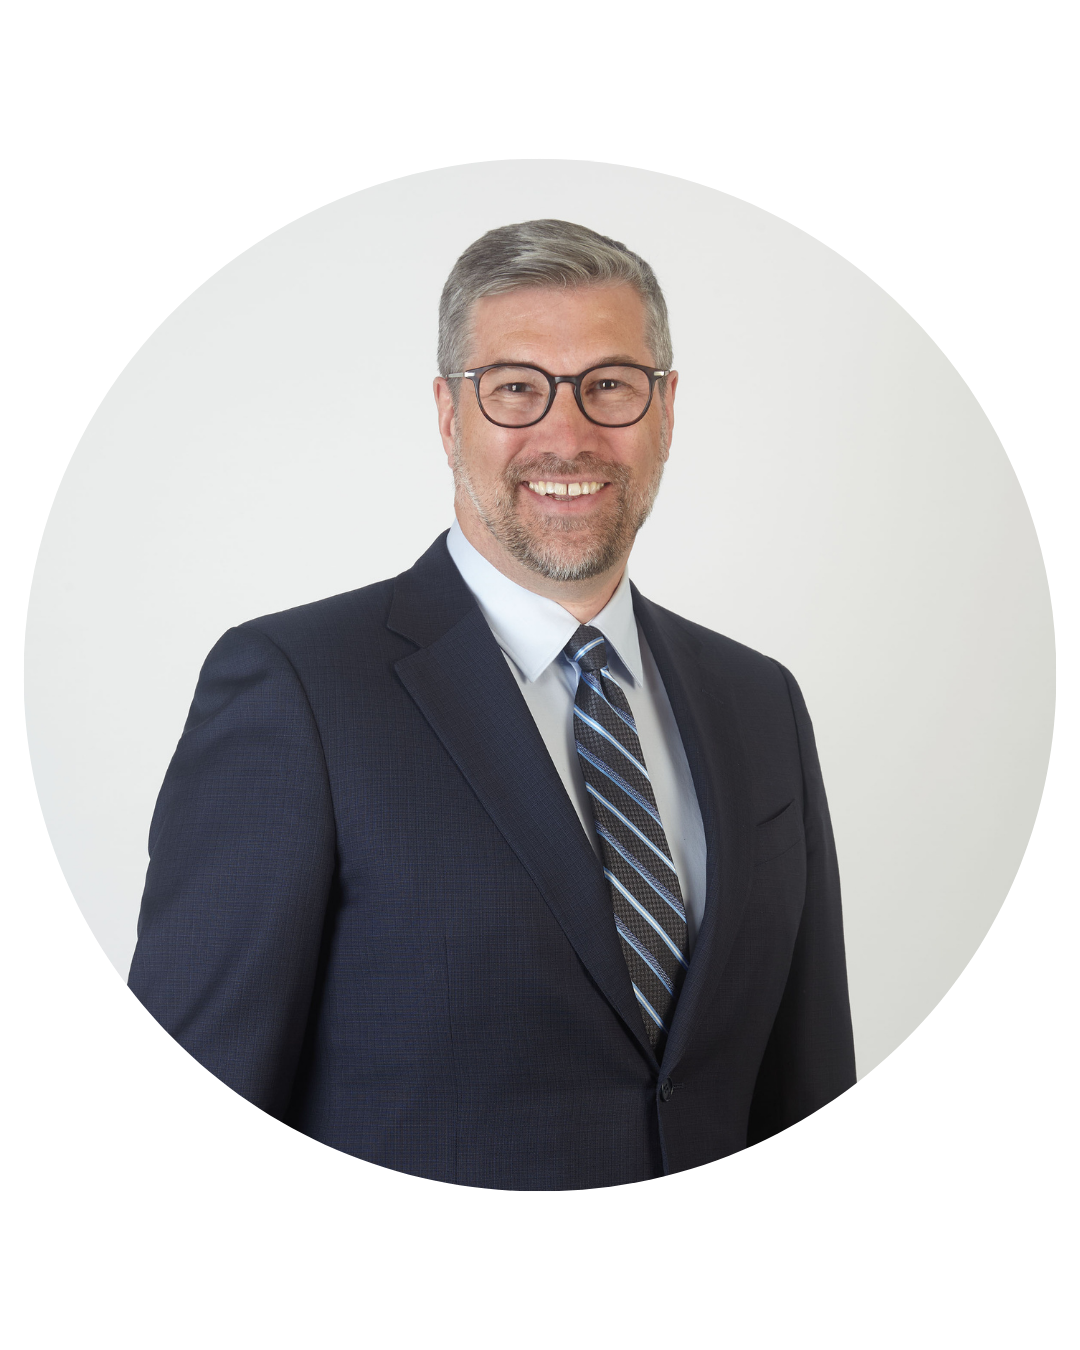
JP Bureaud, PDG, FAIR Canada
| | DÉFENSE DES DROITS EN ACTION | | |
Un pouvoir contraignant : la pièce manquante du système canadien de traitement des plaintes des investisseurs
Depuis des années, FAIR Canada et une coalition de défenseurs des droits des consommateurs demandent aux gouvernements provinciaux et aux organismes de réglementation des valeurs mobilières de conférer un pouvoir contraignant à l'Ombudsman des services bancaires et d'investissement (OSBI). Il y a six ans, le Groupe de travail sur la modernisation des marchés financiers de l’Ontario a rejoint cet avis et a exhorté le gouvernement de l’Ontario à renforcer le cadre de protection des investisseurs de la province. Le groupe de travail a déclaré : « Un cadre de règlement des différends contraignant, réputé et efficace constituerait une amélioration significative du cadre de protection des investisseurs particuliers. » La raison est simple : un investisseur qui s’engage dans un processus de plainte indépendant ne devrait pas avoir à négocier pour savoir si la société respectera la décision rendue.
Selon la dernière évaluation indépendante, l’OSBI fonctionne globalement bien mais l’absence de décisions contraignantes nuit à l’efficacité et à la crédibilité du système. Cette évaluation a confirmé nos préoccupations selon lesquelles les règlements à la baisse soulignent la nécessité d'un pouvoir contraignant. Dans certains cas, les consommateurs ont reçu une indemnisation nettement inférieure à celle que l’OSBI avait jugée équitable. Les évaluateurs ont conclu que l’absence de pouvoir contraignant crée des conditions inégales et rend le processus de règlement moins efficace.
Après quatre examens indépendants ayant recommandé l’octroi d’un pouvoir contraignant et des années de consultations publiques, les Autorités canadiennes en valeurs mobilières (ACVM) sont en train de finaliser un cadre visant à mettre en œuvre cette mesure. Tout comme de nombreux autres défenseurs des consommateurs, nous attendons avec impatience l’aboutissement de ce projet. La Saskatchewan, le Manitoba et le Nouveau-Brunswick ont déjà adopté des mesures législatives pour mettre en œuvre cette initiative. FAIR Canada et les membres de la coalition exhortent les autres provinces et territoires à faire de même afin de renforcer le système de traitement des plaintes.
L’évaluateur était d’accord avec notre point de vue selon lequel le processus de signalement des problèmes systémiques de l’OSBI doit être renforcé. Le rôle de l’OSBI lui confère une vision unique des plaintes concernant l’ensemble des entreprises et des produits, ce qui lui permet d’identifier les problèmes récurrents ou émergents avant qu’ils ne prennent de l’ampleur. L’évaluation a révélé que l’approche adoptée par l’OSBI pour identifier et signaler d’éventuels problèmes systémiques était trop prudente. Elle a donc recommandé d'adopter une approche plus ferme, selon le principe « en cas de doute, signaler ».
L’accélération de l’examen des plaintes est un autre domaine qui nécessite des améliorations. L’augmentation du nombre de plaintes a en effet retardé leur attribution aux enquêteurs. Cependant, les rapports publics de l’OSBI ne tiennent pas compte de cette période d’attente et ne reflètent donc pas l’expérience des consommateurs. Conformément aux commentaires de FAIR Canada sur la nécessité d’une plus grande transparence concernant les délais, l’évaluateur a recommandé de mesurer ces derniers à partir du moment où les consommateurs entament le processus de l’OSBI, plutôt qu’à partir du moment où un enquêteur est désigné. L’évaluateur a également recommandé que l’OSBI se fixe un objectif de 30 jours pour l’attribution des plaintes et rende compte publiquement de ses résultats par rapport à cet objectif.
Dans l’ensemble, l’examen a confirmé bon nombre des observations formulées par FAIR Canada. Il confirme surtout ce que FAIR et le groupe de travail affirment depuis des années : l’OSBI ne peut pas protéger pleinement les consommateurs sans disposer d’un pouvoir contraignant.
| |
Règles de l'OCRI en matière de formation continue (FC)
La formation continue est essentielle pour maintenir la confiance des investisseurs à l’égard des conseils financiers. Dans nos observations sur le projet de règles de l'OCRI concernant la formation continue, FAIR Canada a appuyé l’objectif d’harmonisation des exigences entre les courtiers en valeurs mobilières et les distributeurs de fonds communs de placement. Nous avons toutefois souligné que cette harmonisation devait se traduire par l’adoption de la norme la plus élevée existante, et non par un abaissement des normes au nom de la cohérence.
FAIR Canada craint que la proposition de l’OCRI ne fasse passer la population bien plus nombreuse des représentants de courtiers en fonds communs de placement au modèle de formation continue moins rigoureux applicable aux courtiers en placement. Nous avons exhorté l’OCRI à maintenir les exigences d’agrément obligatoires et avons recommandé la mise en place d’un système centralisé de déclaration afin que l’OCRI puisse mieux surveiller la conformité aux exigences en matière de formation continue. Un cadre moderne de formation continue devrait renforcer l’agrément, la tenue des dossiers, la surveillance de la conformité et la supervision réglementaire afin de mieux soutenir la compétence professionnelle et la protection des investisseurs.
| | |
ÉVOLUTIONS RÉGLEMENTAIRES
| | |
Les ACVM et l’OCRI publient des indications sur les marchés de prédiction
FAIR Canada se réjouit de l’avis conjoint publié le 27 août par les ACVM et l’Organisme canadien de réglementation de l’investissement OCRI concernant les marchés de prédiction. Les contrats liés à ces marchés permettent aux investisseurs de parier sur l’issue d’événements futurs. Même s’ils peuvent être présentés comme une innovation financière et une nouvelle façon de gérer les risques, FAIR Canada craint que beaucoup d'entre eux ne soient en réalité des produits de jeu déguisés en instruments financiers.
L’avis conjoint exprime l’opinion selon laquelle les contrats événementiels liés à des résultats dans les domaines du sport et du divertissement ne devraient pas être réglementés comme des titres ou des produits dérivés, et que les courtiers en valeurs mobilières ne devraient pas demander l’autorisation d’offrir de tels contrats.
Cependant, cela ne règle pas pour autant la question. De nombreux types de contrats liés aux marchés de prédiction s’apparentent davantage à des paris qu’à des placements et devraient faire l’objet de mesures de protection des consommateurs ainsi que d'une surveillance réglementaire plus strictes. À cet égard, FAIR Canada appuie l’examen mené par les ACVM et l’OCRI concernant d’autres types de contrats liés à des événements, notamment pour déterminer si des restrictions supplémentaires ou d’autres modifications sont nécessaires pour les contrats de ce type déjà approuvés.
Cette analyse ne devrait pas se limiter à déterminer si un contrat répond ou non à la définition technique d’un dérivé. Les organismes de réglementation doivent considérer la finalité de ces produits, examiner comment ils sont utilisés et s’ils ressemblent davantage, dans leur essence, à un investissement ou à un jeu de hasard. L’innovation sur les marchés financiers est importante. Mais il est tout aussi important de s’assurer que les produits proposés par le biais de plateformes d’investissement sont conformes à l’intérêt public et aux objectifs de la réglementation des valeurs mobilières.
Nos préoccupations sont d’autant plus vives que ces contrats événementiels sont proposés par l’intermédiaire de plateformes d’exécution unique où les investisseurs ne bénéficient d’aucun conseil. Par conséquent, les investisseurs particuliers pourraient être incités à négocier des produits complexes et spéculatifs qui ne correspondent ni à leur situation financière, ni à leurs objectifs, ni à leur tolérance au risque. Alors que les organismes de réglementation poursuivent leur examen, FAIR Canada les exhorte à placer la protection des investisseurs, l’intégrité du marché et l’intérêt public au cœur de toute décision future concernant les marchés de prédiction.
Lisez notre communiqué de presse pour en savoir plus (en anglais seulement).
| |
L’Ontario passe au système de passeport des ACVM
Après avoir été en marge du système pendant près de 20 ans, l’Ontario s’est engagé à adhérer au système de passeport des ACVM. Ce système permet aux entreprises d’accéder aux marchés financiers de la majeure partie du Canada en traitant principalement avec un seul organisme de réglementation, ce qui réduit les examens en double et allège les processus réglementaires.
Pour les juridictions qui utilisent déjà le système de passeport, la participation de l’Ontario contribuerait à rendre le cadre plus complet et à réduire les complications découlant du fait que le plus grand marché des capitaux du Canada se trouve en partie en dehors du système. En pratique, les changements pourraient toutefois s'avérer moins radicaux qu'il ne semble, car l'Ontario travaille déjà en étroite collaboration avec d'autres organismes de réglementation des valeurs mobilières. Ces derniers acceptent certaines décisions de la Commission des valeurs mobilières de l'Ontario (CVMO), et la CVMO accepte certaines décisions d'autres organismes tout en conservant le pouvoir discrétionnaire de prendre ses propres décisions.
Le véritable test réside dans la suite des événements. Pour les investisseurs, la question clé est de savoir si un système plus complet offrira une protection plus solide et uniforme, quel que soit leur lieu de résidence ou l'autorité de réglementation en charge de l'examen. Le système de passeport repose sur le fait que les autorités de réglementation appliquent les mêmes règles de manière uniforme et prennent des décisions comparables dans tout le pays.
Comme les investisseurs pourraient être de plus en plus affectés par les décisions d’un organisme de réglementation situé en dehors de leur province ou de leur territoire d’origine, la confiance dans le système dépendra de la capacité des organismes de réglementation à appliquer les règles de manière uniforme. Pour FAIR Canada, l’objectif est simple : un système de passeport plus complet doit permettre de renforcer la protection des investisseurs, et non de faciliter l’adoption de décisions qui ne répondent pas aux normes requises ailleurs.
| | | |
Ressource sur le prêt de titres
Si vous êtes un investisseur autonome, vous avez peut-être remarqué une nouvelle option qui vous permet de prêter vos titres et de générer des revenus. Cet article du Bureau des investisseurs de l’OCRI explique la nature du prêt de titres et présente les risques que les investisseurs doivent connaître avant de s'engager.
Le prêt de titres consiste pour un investisseur à prêter temporairement ses actions à d'autres investisseurs, généralement à des fins de vente à découvert. Vous restez propriétaire des actions, mais quelqu’un d’autre les emprunte en coulisses. En contrepartie, vous pouvez recevoir une rémunération. Même si cela est susceptible de générer un revenu supplémentaire, il existe des risques importants à prendre en compte :
- La participation est volontaire : Votre courtier en placement doit obtenir votre consentement avant de prêter vos actions.
- Risque de perte : Si l’emprunteur fait défaut ou si votre courtier devient insolvable, vous pourriez ne pas récupérer vos actions et avoir un accès limité à la garantie couvrant le prêt.
- Aucune couverture d’assurance : Le Fonds canadien de protection des investisseurs (FCPI) ne couvre pas les actions prêtées.
- Incidence sur les dividendes : Si les actions que vous détenez versent un dividende, vous recevez plutôt un paiement en espèces de remplacement, ce qui peut avoir des incidences fiscales.
- Absence de droits de vote : Vous ne pouvez pas voter sur les questions relatives à l’entreprise tant que vos actions sont prêtées.
- Le partage des revenus peut manquer de clarté : Les courtiers utilisent différentes façons de répartir avec leurs clients les revenus tirés du prêt de titres. Il peut être difficile de déterminer si les honoraires que vous recevez sont équitables.
- Conflits d’intérêts : Les courtiers perçoivent des honoraires en prêtant les actions de leurs clients, ce qui les incite à promouvoir cette pratique, même lorsque les risques pour les investisseurs peuvent l’emporter sur les avantages.
| | |
Notre chef de la direction est devenu membre du Comité consultatif sur la protection des consommateurs de l’ACFC
Notre directeur exécutif et PDG, Jean-Paul Bureaud est devenu membre du Comité consultatif sur la protection des consommateurs (CCPC) pour un mandat de deux ans. Le CCPC fournit des orientations et des avis d’experts au commissaire de l’Agence de la consommation en matière financière du Canada (ACFC) sur les questions touchant les consommateurs de services financiers. Le comité contribue à éclairer les activités de surveillance, de recherche, d’éducation des consommateurs et d’analyse des politiques de l’ACFC, ainsi qu’à améliorer sa compréhension des tendances du marché et de l’évolution des besoins des consommateurs. Sa participation permettra de s’assurer que les perspectives relatives à la protection des investisseurs et des consommateurs sont prises en compte dans les discussions qui contribuent à façonner la protection des consommateurs de services financiers partout au Canada.
| | Nous Aimerions Avoir Votre Avis! | | |
Avez-vous des commentaires à formuler au sujet de notre infolettre ou des suggestions de sujets que vous aimeriez que nous abordions? Vos commentaires sont précieux et nous aideront à améliorer le contenu de notre infolettre pour nos fidèles abonnés comme vous. Merci de nous faire parvenir vos commentaires et/ou suggestions par courriel à info@faircanada.ca
| | | | |