|
Por décadas, la narrativa dominante en los mercados energéticos sugirió que la revolución del shale y la eficiencia tecnológica habían domesticado la volatilidad geopolítica. Esa ilusión ha quedado definitivamente atrás.
La crisis de 2026 ha reinstalado una verdad fundamental: el petróleo no es solo un commodity; es, ante todo, un vector de poder. Hoy, el mercado ya no gira en torno a la abundancia de reservas, sino a la seguridad del flujo.
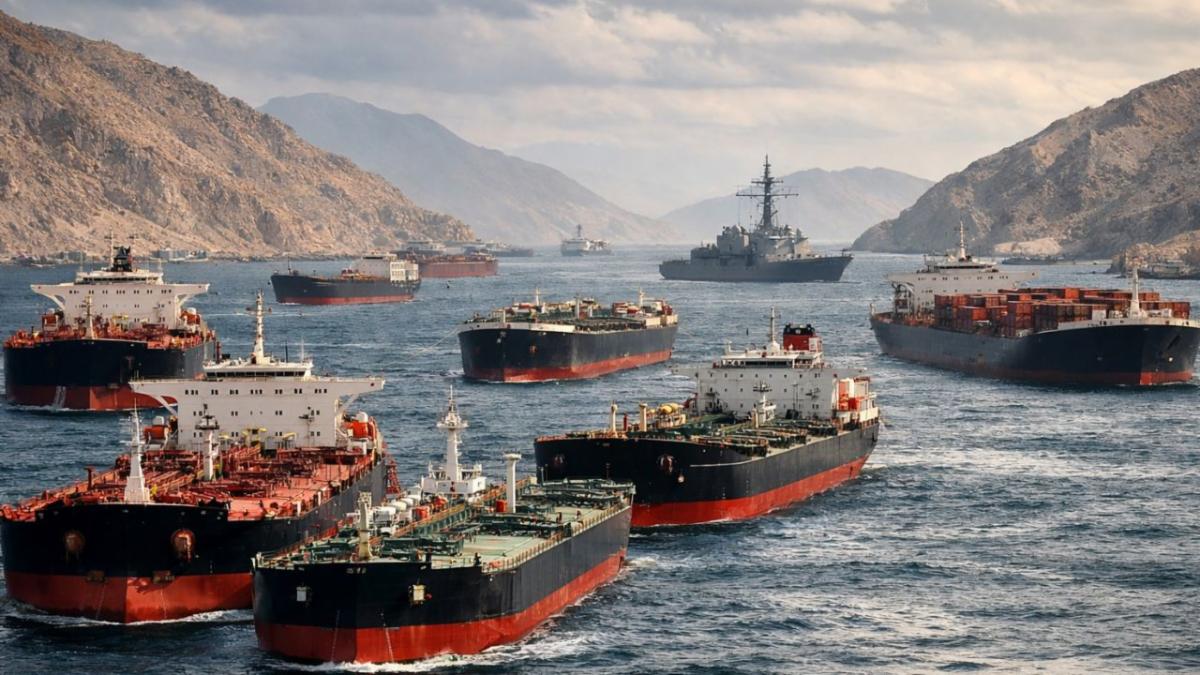
En el centro de esta nueva ecuación se encuentra el Estrecho de Ormuz, un corredor marítimo de apenas 39 kilómetros de ancho por donde transita cerca del 20% del consumo mundial de petróleo. Su vulnerabilidad no es una abstracción académica; es una realidad operativa que redefine precios, estrategias y alianzas.
Lo que ocurre en Ormuz no se limita al Golfo Pérsico: se transmite, casi instantáneamente, a fábricas en Asia, estaciones de servicio en Europa y cadenas logísticas globales. Este cambio marca una transición crítica: del petróleo como recurso físico al petróleo como sistema logístico.
El Brent en el rango de 110 a 120 dólares por barril ya no refleja únicamente fundamentos de oferta y demanda. Incorpora una “prima de seguridad” que captura riesgos militares, costos de aseguramiento y la posibilidad latente de interrupciones.
En este nuevo mercado fragmentado, no todos los barriles son iguales. Existen, en la práctica, tres tipos: el barril disponible, el asegurable y el políticamente aceptable. Esta fragmentación introduce una complejidad sin precedentes.
Un cargamento puede existir físicamente, pero si no puede ser asegurado o transportado sin riesgo extremo, su valor económico se desvanece. El mercado, en consecuencia, ya no es homogéneo, sino estratificado por capas de riesgo. En este contexto, el retorno del Estado como actor central es inevitable. Las escoltas navales, las garantías soberanas a aseguradoras y la intervención directa en rutas comerciales evidencian que el sector privado, por sí solo, no puede gestionar los riesgos extremos.
El petróleo vuelve a ser, como en los años setenta, un asunto de seguridad nacional. Sin embargo, hay un contrapeso clave: la resiliencia del shale estadounidense.
Su capacidad de respuesta rápida actúa como un amortiguador geopolítico, limitando el alza de precios y proporcionando un techo al mercado. Esta función estabilizadora, aunque imperfecta, evita que las disrupciones se conviertan en colapsos sistémicos.
Pero el verdadero riesgo no reside en la volatilidad actual, sino en el escenario extremo: un cierre total de Ormuz.
La pérdida de hasta 18 millones de barriles diarios no sería simplemente un shock de mercado; sería un evento geopolítico de magnitud histórica, con consecuencias inflacionarias, industriales y sociales a escala global.
La lección de 2026 es clara. La transición energética no elimina el riesgo geopolítico; lo transforma. Mientras el mundo siga dependiendo del petróleo para sostener su base industrial, la integridad de las rutas marítimas será el factor determinante del orden económico.
En última instancia, el precio del crudo ya no se decide en los yacimientos de Arabia Saudita o Texas, sino en los estrechos que conectan esos recursos con el mundo. Y mientras exista un punto de estrangulamiento como Ormuz, la geopolítica seguirá siendo el componente más decisivo del precio del barril.
@antdelacruz
|